
ประท้วงฝรั่งเศสจุดชนวนวิกฤตการคลัง ดันฝรั่งเศส–อิตาลีเข้าสู่ภาวะถดถอยปี 2027
ยูโรนิวส์รายงานว่า เมื่อวันที่ 19 ตุลาคม อ็อกซ์ฟอร์ดอีโคโนมิกส์ บริษัทที่ปรึกษาและพยากรณ์เศรษฐกิจระดับโลก เตือนว่า ต้นทุนการกู้ยืมที่สูงขึ้นและความไม่แน่นอนทางการเมืองกำลังกดดันสถานะทางการของคลัง โดยอาจทำให้ฝรั่งเศสและอิตาลีเข้าสู่ภาวะเศรษฐกิจถดถอยในปี 2027
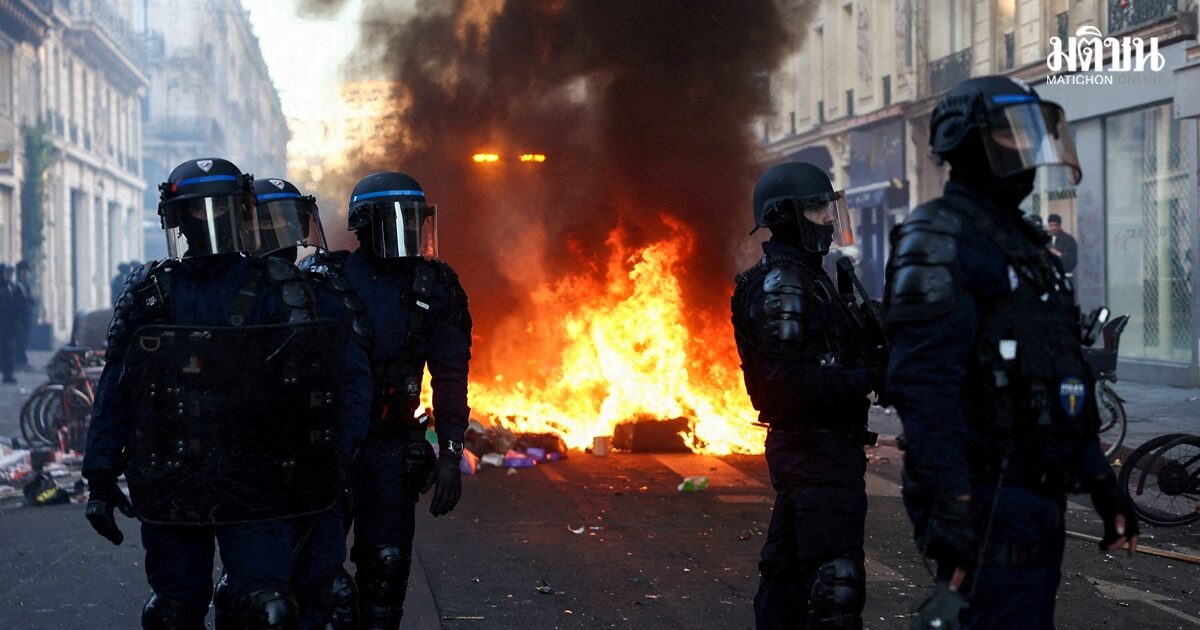
เศรษฐกิจฝรั่งเศส ซึ่งมีขนาดใหญ่เป็นอันดับ 2 ของยูโรโซน เผชิญกับอัตราผลตอบแทนพันธบัตรที่ปรับตัวสูงขึ้นอีกครั้ง หลังเกิดการชุมนุมประท้วงอย่างรุนแรงบนท้องถนนทั่วประเทศในช่วงสุดสัปดาห์ที่ผ่านมา โดยอัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสอายุ 10 ปี เคลื่อนไหวอยู่ที่ประมาณ 4.9% ใกล้ระดับสูงสุดในรอบกว่าสองทศวรรษ เนื่องจากนักลงทุนเรียกร้องผลตอบแทนส่วนเพิ่มที่สูงขึ้นเพื่อชดเชยความเสี่ยงจากการถือครองหนี้ของฝรั่งเศส ผู้ชุมนุมเรียกร้องให้รัฐบาลดำเนินมาตรการแก้ไขปัญหาค่าครองชีพที่สูงขึ้นและคุณภาพบริการสาธารณะที่ถดถอยลง ซึ่งรวมถึงบริการด้านการศึกษา
ความไม่สงบดังกล่าวยิ่งเพิ่มแรงกดดันต่อรัฐบาล ในขณะที่รัฐบาลกำลังพยายามผลักดันงบประมาณปี 2027 ให้ผ่านความเห็นชอบจากสมัชชาแห่งชาติ ซึ่งเป็นสภาล่างของรัฐสภาฝรั่งเศสที่มีความแตกแยกทางการเมืองอย่างหนัก โดยความท้าทายเร่งด่วนในขณะนี้คือ การผ่านงบประมาณที่มีความน่าเชื่อถือเพื่อสร้างความมั่นใจให้แก่นักลงทุน ก่อนการเลือกตั้งประธานาธิบดีในช่วงฤดูใบไม้ผลิปี 2027 อย่างไรก็ตาม การฟื้นฟูความเชื่อมั่นยังขึ้นอยู่กับว่ารัฐบาลชุดถัดไปจะสามารถให้คำมั่นและดำเนินมาตรการปรับปรุงสถานะทางการคลังของประเทศอย่างต่อเนื่องในระยะเวลาหลายปีได้หรือไม่
ฝรั่งเศสกำลังเผชิญกับสัดส่วนหนี้สาธารณะต่อผลิตภัณฑ์มวลรวม (จีดีพี) ที่สูงที่สุดแห่งหนึ่งในสหภาพยุโรป โดยอยู่ที่ 119% ของจีดีพี ขณะเดียวกัน รัฐบาลคาดการณ์ว่าการขาดดุลงบประมาณในปี 2026 จะอยู่ที่ 5.4% ของจีดีพี โดยหนี้สาธารณะมีมูลค่าสูงถึง 3.596 ล้านล้านยูโร ณ สิ้นเดือนมิถุนายน 2026
พร้อมกันนี้ ต้นทุนในการชำระดอกเบี้ยหนี้ดังกล่าวกำลังเพิ่มขึ้นอย่างรวดเร็ว รัฐบาลคาดการณ์ว่าค่าใช้จ่ายดอกเบี้ยหนี้สาธารณะจะสูงถึง 91,000 ล้านยูโรในปี 2027 เพิ่มขึ้นจาก 79,200 ล้านยูโรในปีนี้ นอกจากนั้น หากวิกฤตหนี้ทวีความรุนแรงจนควบคุมไม่ได้ ก็อาจส่งผลกระทบต่อเศรษฐกิจขนาดใหญ่ประเทศอื่นๆ ในยูโรโซนด้วย เช่น อิตาลี
โดยจากการจำลองสถานการณ์เพื่อประเมินผลกระทบของความปั่นป่วนในตลาดพันธบัตรของฝรั่งเศส ซึ่งอาจส่งผลกระทบลุกลามไปยังประเทศอื่นๆ ในยูโรโซนที่มีหนี้สาธารณะสูงด้วยนั้น พบว่า อิตาลีจะเป็นประเทศที่มีความเปราะบางเป็นพิเศษ เนื่องจากมีปัจจัยเสี่ยงหลายประการประกอบกัน ได้แก่ เศรษฐกิจที่มีการเติบโตช้าและระดับหนี้สาธารณะที่สูง