
ทวี ปลื้ม พรบ.ล้มละลาย ผ่านสภา เล่าย้อนจุดมุ่งหมาย นวัตกรรมการเงินใหม่ ฟื้นคนฟื้นธุรกิจ
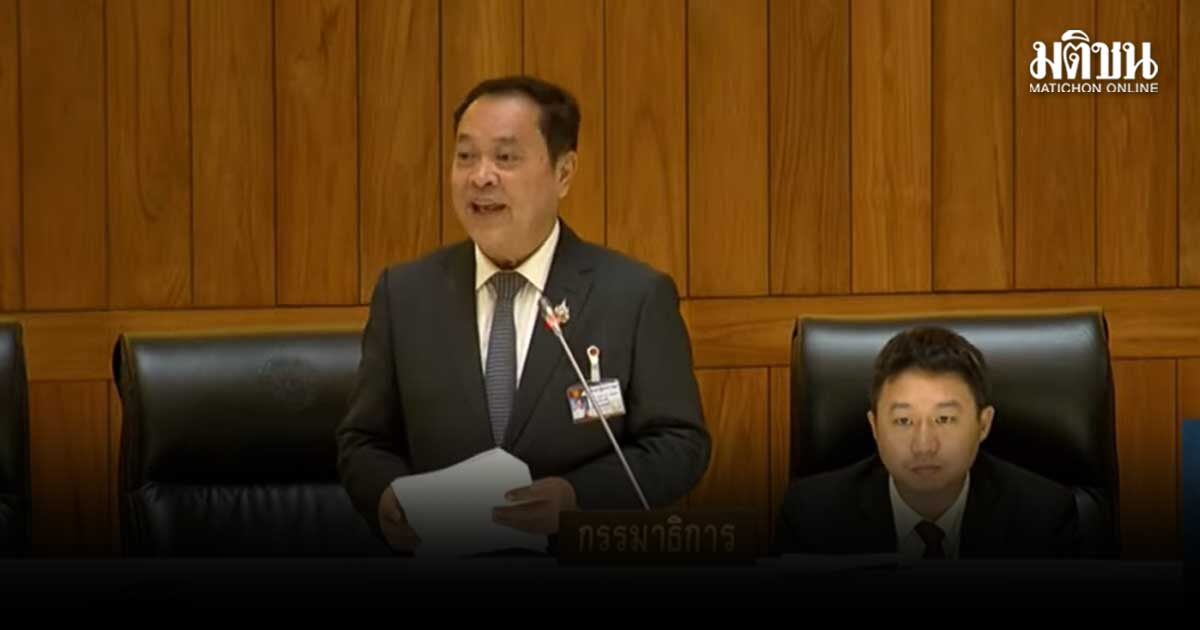
วันที่ 23 กันยายน พ.ต.อ.ทวี สอดส่อง สส.บัญชีรายชื่อ พรรคประชาชาติ ในฐานะกมธ.พิจารณา ร่างพระราชบัญญัติล้มละลาย พ.ศ… โพสต์ข้อความผ่านเฟซบุ๊ก ระบุว่า “จากกฎหมายล้มละลาย สู่กฎหมายฟื้นคน ฟื้นธุรกิจ และฟื้นเศรษฐกิจ”
วันที่ 23 กันยายน 2569 ร่างพระราชบัญญัติล้มละลาย (ฉบับที่ ..) พ.ศ. …. ผ่านการพิจารณาของสภาผู้แทนราษฎรเสร็จสิ้น นับเป็นหมุดหมายสำคัญของการปฏิรูปกฎหมายล้มละลายไทย กฎหมายฉบับนี้ไม่ได้เกิดขึ้นในวันเดียว ในสภาผู้แทนราษฎรชุดที่ 25
ผมทำหน้าที่รองประธานคณะกรรมาธิการวิสามัญ คนที่หนึ่ง คณะกรรมาธิการประชุมพิจารณา 9 ครั้ง และพิจารณาร่างกฎหมายเสร็จสิ้นในชั้นกรรมาธิการแล้ว อยู่ระหว่างรอเสนอให้สภาพิจารณาในวาระที่ 2 และวาระที่ 3 แต่พลเอกประยุทธ์ จันทร์โอชา นายกรัฐมนตรีในขณะนั้น ได้ยุบสภาเสียก่อน
ต่อมา ในสภาผู้แทนราษฎรชุดที่ 26 ผมได้รับความไว้วางใจให้เป็นประธานคณะกรรมาธิการวิสามัญ คณะกรรมาธิการประชุม 23 ครั้ง รับฟังความคิดเห็นจากประชาชนภาคธุรกิจ นักกฎหมาย สถาบันการเงิน และหน่วยงานที่เกี่ยวข้อง โดยมีการลงพื้นที่เพื่อรับฟังความคิดเห็นเพิ่มเติม ณ จังหวัดนครราชสีมา จังหวัดสงขลา และจังหวัดเชียงใหม่ ก่อนที่สภาผู้แทนราษฎรจะให้ความเห็นชอบและส่งร่างกฎหมายไปยังวุฒิสภา ระหว่างที่ร่างกฎหมายอยู่ในการพิจารณาของวุฒิสภา นายอนุทิน ชาญวีรกูล นายกรัฐมนตรี ได้ยุบสภาผู้แทนราษฎร ทำให้ร่างกฎหมายตกไป และต้องรอการยืนยันเพื่อให้รัฐสภาพิจารณาตามกลไกของรัฐธรรมนูญแห่งราชอาณาจักรไทย มาตรา 147 ต่อมาภายหลังการเลือกตั้งและการจัดตั้งรัฐบาลชุดปัจจุบัน คณะรัฐมนตรีมีมติขอให้รัฐสภาพิจารณาร่างกฎหมายที่ค้างอยู่ต่อไปตามรัฐธรรมนูญ
วุฒิสภาได้แก้ไขร่างกฎหมาย 4 ประเด็น เมื่อสภาผู้แทนราษฎรไม่เห็นชอบด้วยกับข้อแก้ไขบางส่วน จึงมีการตั้งคณะกรรมาธิการร่วมกันของรัฐสภาเพื่อหาข้อยุติ ผมได้รับแต่งตั้งเป็นกรรมาธิการและดำรงตำแหน่งที่ปรึกษาคณะกรรมาธิการ
ข้อยุติสำคัญครอบคลุมทั้งลำดับการชำระหนี้กู้ยืม กรอบระยะเวลาชำระหนี้แก่เจ้าหนี้มีประกันในกรณีที่ศาลเห็นชอบแผน เกณฑ์รายได้และหนี้ขั้นต่ำสำหรับการฟื้นฟูฐานะของบุคคลธรรมดา ตลอดจนการคุ้มครองการประกอบอาชีพของข้าราชการและพนักงานของรัฐ จนสามารถนำกฎหมายมาถึงปลายทางในวันนี้
กฎหมายฉบับนี้เกิดขึ้นท่ามกลางสถานการณ์ที่หนี้ครัวเรือนไทยมิใช่เพียงปัญหาระหว่างเจ้าหนี้กับลูกหนี้รายใดรายหนึ่งอีกต่อไป แต่เป็นปัญหาเชิงโครงสร้างของเศรษฐกิจและสังคม
ข้อมูลไตรมาสที่ 1 ปี 2569 ระบุว่า เงินให้กู้ยืมแก่ภาคครัวเรือนมีมูลค่าถึง 16.4 ล้านล้านบาท หรือร้อยละ 85.9 ของ GDP จึงจำเป็นต้องมีกลไกที่ช่วยให้ลูกหนี้สุจริตสามารถปรับโครงสร้างหนี้และฟื้นตัวได้ก่อนเข้าสู่ภาวะล้มละลาย โครงสร้างใหม่ของกฎหมายแบ่งกระบวนการฟื้นฟูออกเป็น 4 ระบบ เพื่อให้เหมาะสมกับลูกหนี้แต่ละประเภท คือ
1. กิจการขนาดใหญ่ : ลูกหนี้ที่มีหนี้ตั้งแต่ 50 ล้านบาทขึ้นไป เข้าสู่กระบวนการฟื้นฟูกิจการตามหมวด 3/1
2. กิจการขนาดย่อมหรือ SMEs : บุคคลธรรมดาที่ประกอบธุรกิจและมีหนี้ตั้งแต่ 1 ล้านบาท แต่ไม่ถึง 50 ล้านบาท และนิติบุคคลที่มีหนี้ตั้งแต่ 2 ล้านบาท แต่ไม่ถึง 50 ล้านบาท สามารถเข้าสู่กระบวนการฟื้นฟูที่ง่าย รวดเร็ว และเหมาะสมกับขนาดกิจการ
3. การฟื้นฟูแบบเร่งรัด : เปิดทางให้ลูกหนี้และเจ้าหนี้เจรจาจัดทำแผนล่วงหน้า แล้วนำแผนเข้าสู่การพิจารณาของศาล ช่วยลดขั้นตอน ลดต้นทุน และลดระยะเวลา
4. การฟื้นฟูฐานะของบุคคลธรรมดา : เป็นครั้งแรกนับตั้งแต่มีพระราชบัญญัติล้มละลาย พ.ศ. 2483 ที่ประชาชนซึ่งมีหนี้ตั้งแต่ 100,000 บาทขึ้นไป สามารถเข้าสู่กระบวนการฟื้นฟูฐานะภายใต้การกำกับของศาลได้ โดยไม่ต้องรอให้ถูกพิพากษาให้ล้มละลายก่อน
นวัตกรรมสำคัญของกฎหมายฉบับนี้มี 5 ประการ คือ
1. “พักการบังคับคดีโดยอัตโนมัติ” หรือ Automatic Stay : เมื่อศาลมีคำสั่งรับคำร้องขอฟื้นฟูไว้พิจารณา การฟ้องร้อง ยึดทรัพย์ หรือบังคับคดีในกระบวนการที่กฎหมายกำหนดจะถูกพักไว้ชั่วคราว เพื่อเปิดพื้นที่ให้ลูกหนี้และเจ้าหนี้เจรจาและจัดทำแผนฟื้นฟู
2. “ศาลเห็นชอบแผนได้” หรือ Cram Down : หากแผนมีความเป็นธรรม มีความเป็นไปได้ และเป็นไปตามเงื่อนไขของกฎหมาย ศาลสามารถเห็นชอบด้วยแผนได้ แม้ไม่ได้รับเสียงเห็นชอบจากเจ้าหนี้ครบตามเกณฑ์ เพื่อป้องกันมิให้เจ้าหนี้เพียงบางรายขัดขวางแผนที่เป็นประโยชน์ต่อเจ้าหนี้โดยรวม ขณะเดียวกัน กฎหมายกำหนดหลักประกันความเป็นธรรมแก่เจ้าหนี้มีประกัน โดยในกรณีที่กฎหมายกำหนด เจ้าหนี้ต้องได้รับชำระหนี้ตามสิทธิที่มีอยู่เหนือทรัพย์สินอันเป็นหลักประกันไม่น้อยกว่าร้อยละ 3 ต่อปี และภายในระยะเวลาไม่เกิน 20 ปี เว้นแต่เจ้าหนี้จะให้ความยินยอมเป็นหนังสือ
3. “หนี้ต้องลดจริง และผู้ค้ำประกันต้องได้รับความเป็นธรรม” : แผนสำหรับหนี้กู้ยืมที่ค้างชำระต้องกำหนดลำดับการชำระเงินต้น ดอกเบี้ย และค่าฤชาธรรมเนียม เพื่อให้เงินที่ลูกหนี้ชำระนำไปลดภาระหนี้อย่างแท้จริง พร้อมกำหนดความรับผิดของผู้ค้ำประกันให้เป็นธรรมตามเงื่อนไขของกฎหมาย
4. “ประชาชนต้องเข้าถึงกระบวนการได้จริง” : กฎหมายเพิ่มบทบาทของเจ้าพนักงานคดีและวางรากฐานระบบที่ปรึกษาหนี้ เพื่อช่วยให้ลูกหนี้รายย่อยเข้าใจกระบวนการ จัดทำแผน และใช้สิทธิได้อย่างถูกต้อง ไม่ปล่อยให้กระบวนการฟื้นฟูเป็นเรื่องที่เข้าถึงได้เฉพาะธุรกิจขนาดใหญ่
5. “ฟื้นคนโดยไม่ทำลายอาชีพ” : หากบุคคลถูกพิพากษาให้ล้มละลายสืบเนื่องจากกระบวนการฟื้นฟูฐานะ กฎหมายคุ้มครองมิให้สถานะดังกล่าวกระทบคุณสมบัติในการรับราชการ หรือการเป็นพนักงานหรือลูกจ้างขององค์กรตามกฎหมาย เพราะการทำให้ลูกหนี้สูญเสียงานและรายได้ย่อมไม่เป็นประโยชน์ทั้งต่อลูกหนี้ เจ้าหนี้ และระบบเศรษฐกิจ
กฎหมายฉบับนี้ไม่ใช่ “กฎหมายล้างหนี้” และไม่ใช่การยกเว้นความรับผิด แต่เป็นการสร้างระบบให้ลูกหนี้สุจริตชำระหนี้ตามความสามารถ ภายใต้แผนที่ศาลกำกับ ขณะเดียวกันเจ้าหนี้ก็มีโอกาสได้รับชำระหนี้มากกว่าการปล่อยให้ลูกหนี้ล้มละลายโดยไม่มีทางฟื้นตัว
หัวใจสำคัญคือการเปลี่ยนจาก “ยึดทรัพย์–ปิดกิจการ–ทำให้ล้มละลาย” ไปสู่ “ปรับโครงสร้างหนี้–รักษากิจการ–รักษาการจ้างงาน–ให้โอกาสเริ่มต้นใหม่” ความสำเร็จครั้งนี้ไม่ใช่ของบุคคลใดบุคคลหนึ่ง แต่เป็นผลจากความร่วมมือของสมาชิกรัฐสภา เจ้าหน้าที่ หน่วยงานของรัฐ นักวิชาการ ภาคธุรกิจ สถาบันการเงิน เจ้าหนี้ ลูกหนี้ และประชาชนทุกฝ่าย
กฎหมายที่ดีต้องไม่เพียงตัดสินว่าใครล้มเหลว แต่ต้องสร้างโอกาสให้ผู้สุจริตลุกขึ้นยืน ชำระหนี้ได้ตามความสามารถ และกลับมาเป็นพลังของระบบเศรษฐกิจได้อีกครั้ง